
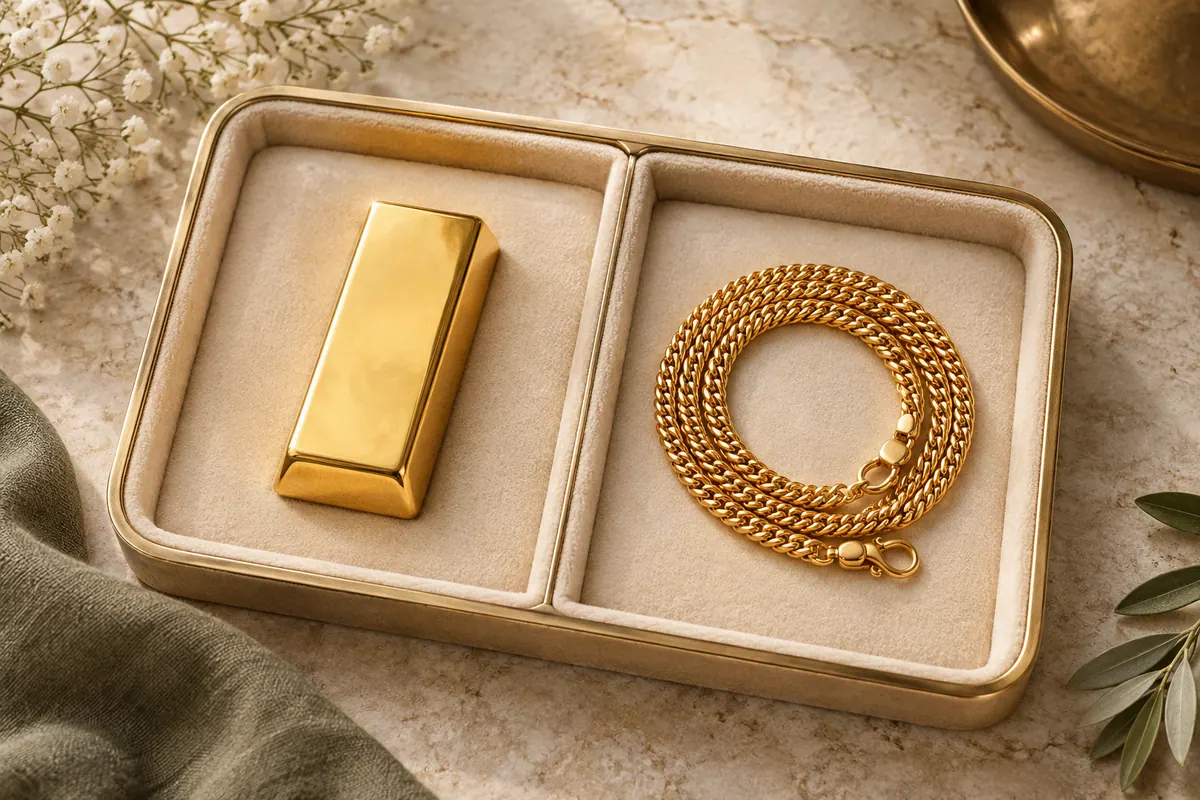
เริ่มจากสิ่งที่ต้องการใช้งาน
หากต้องการเครื่องประดับ การออกแบบ ขนาด และความเหมาะกับการสวมใส่มีคุณค่าในตัวเอง หากต้องการติดตามมูลค่าเนื้อทองเป็นหลัก ควรพิจารณาต้นทุนที่เพิ่มจากราคาทองและเงื่อนไขขายคืน ทั้งสองวัตถุประสงค์ไม่จำเป็นต้องใช้สินค้าชนิดเดียวกัน
อย่าตัดสินจากคำว่าเก็บออมเพียงอย่างเดียว เพราะเครื่องประดับก็เก็บเป็นทรัพย์สินได้ แต่ค่าแรงที่จ่ายตอนซื้ออาจไม่สะท้อนในยอดที่ร้านรับซื้อภายหลัง
ขอราคาเป็นคู่สำหรับสินค้าชิ้นเดียวกัน
ตัวอย่างการเปรียบเทียบที่ใช้งานได้คือ ขอราคาซื้อวันนี้และเงื่อนไขขายคืนของแต่ละชิ้น ณ เวลาเดียวกัน แล้วจดค่าใช้จ่ายทั้งหมด ชิ้นที่ราคาตั้งต่ำกว่าอาจมีค่าผลิตหรือค่าดำเนินการเพิ่มภายหลัง
| ประเด็น | ทองคำแท่ง | ทองรูปพรรณ |
|---|---|---|
| ใช้งาน | ถือครอง / ส่งมอบ | สวมใส่ / ของขวัญ / ถือครอง |
| ค่าเพิ่มที่ควรถาม | ค่าบล็อก แพ็กเกจ และส่งมอบ | ค่ากำเหน็จ อัญมณี และงานผิว |
| ตอนขาย | ราคาตรงมาตรฐานและค่าตรวจ | น้ำหนักเนื้อทองและเงื่อนไขชิ้นงาน |
ใช้เครื่องคำนวณให้ตรงประเภท
เลือกชนิดทอง น้ำหนัก และความบริสุทธิ์ก่อนใส่ค่าธรรมเนียม ผลคำนวณช่วยตรวจเลข แต่ไม่ยืนยันสภาพชิ้นงานหรือเงื่อนไขร้าน หากมีอัญมณีอย่านับน้ำหนักรวมทั้งหมดเป็นเนื้อทอง
ข้อเสนอที่ดีควรอธิบายได้ว่าราคาอ้างอิงส่วนใด และค่าใช้จ่ายส่วนใดเป็นบริการหรือชิ้นงาน เก็บเอกสารไว้เพื่อย้อนตรวจเมื่อขายหรือซ่อม
แหล่งอ้างอิงและตรวจสอบเพิ่มเติม
ตรวจแหล่งอ้างอิงเมื่อ 30 ตุลาคม 2569 · ตัวอย่างคำนวณที่ระบุว่าสมมติไม่ใช่ราคาปัจจุบัน เอกสารต้นทางบางฉบับเป็นเอกสารเก่า ควรตรวจข้อกำหนดล่าสุดกับผู้ให้บริการหรือหน่วยงานที่เกี่ยวข้อง